Precio del seguro de hogar por comunidad autónoma: ranking 2026
Descubre el precio del seguro de hogar por comunidad autónoma en 2026: ranking ICEA, zonas de mayor riesgo y por qué pagas más en Valencia o Galicia.
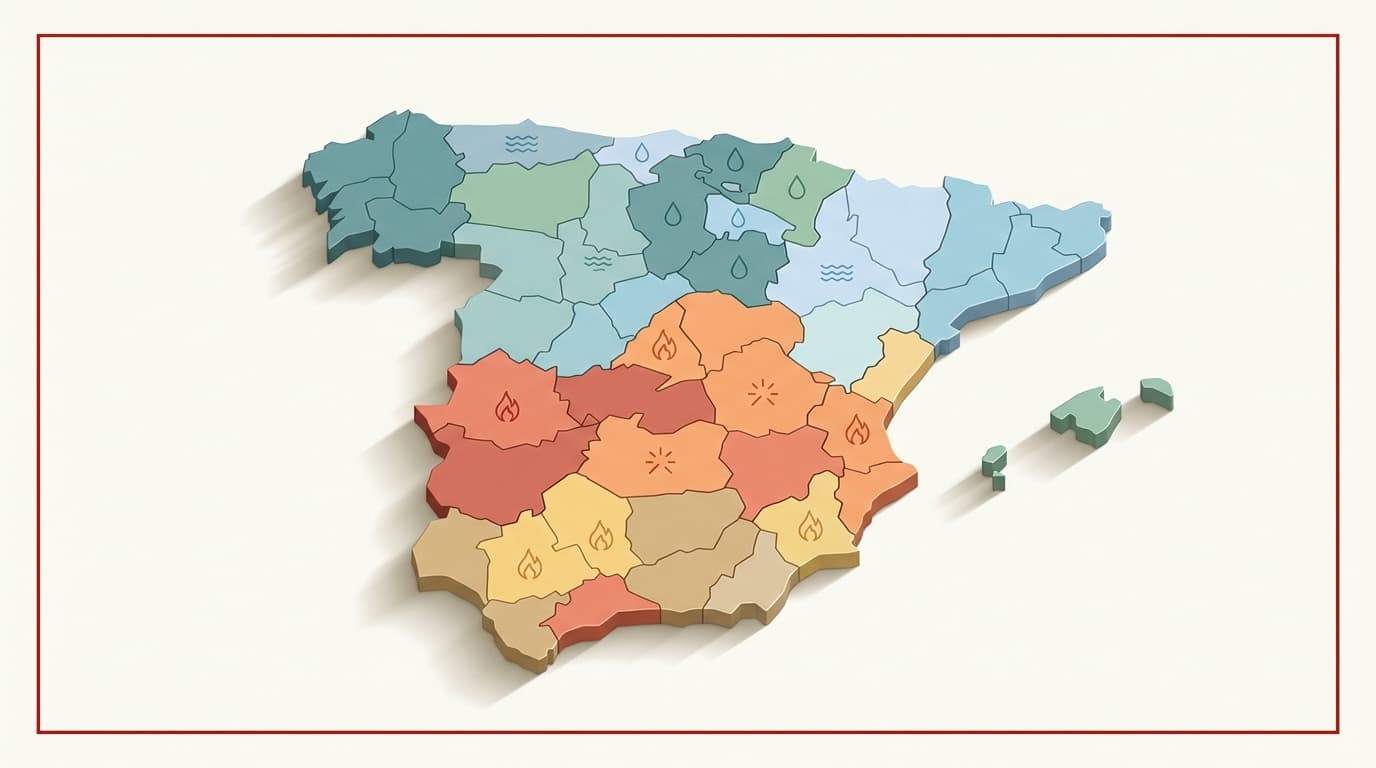
Por qué varía tanto el precio del seguro de hogar según dónde vives
El precio del seguro de hogar no es el mismo en Extremadura que en Valencia. Las aseguradoras calculan la prima en función del riesgo real de la zona: probabilidad de inundación, incendio forestal, granizo o robo. A eso se suma el valor medio de las viviendas, el coste de reconstrucción y la siniestralidad histórica de cada provincia. El resultado es una diferencia que puede superar el 40% entre la comunidad más barata y la más cara.
Los datos de ICEA (Investigación Cooperativa entre Entidades Aseguradoras) sitúan la prima media del seguro de hogar en España en torno a los 220-250 € anuales, pero esa cifra oculta diferencias muy relevantes entre territorios.
Ranking de comunidades autónomas: de mayor a menor precio
A continuación se recogen las estimaciones orientativas por comunidad, basadas en la distribución de siniestralidad y primas medias publicadas por ICEA. Los importes corresponden a una vivienda tipo (piso de 90 m², continente + contenido, cobertura estándar):
*Estimaciones orientativas basadas en datos ICEA y distribución de siniestralidad. Las primas reales varían según aseguradora, características del inmueble y coberturas contratadas.*
| Comunidad autónoma | Prima media anual estimada | Principal riesgo | \n | --- | --- | --- | \n | Comunitat Valenciana | ~310 € | Inundación (DANA) | \n | Región de Murcia | ~290 € | Inundación / sequía | \n | Galicia | ~280 € | Incendio forestal | \n | Cataluña | ~260 € | Pedrisco / robo urbano | \n | País Vasco | ~255 € | Lluvia intensa / robo | \n | Canarias | ~240 € | Incendio forestal / viento | \n | Andalucía | ~235 € | Terremoto (Granada) / inundación | \n | Madrid | ~230 € | Robo / daños por agua | \n | Aragón | ~215 € | Pedrisco | \n | Castilla-La Mancha | ~200 € | Granizo / viento | \n | Castilla y León | ~195 € | Granizo / helada | \n | Extremadura | ~185 € | Bajo riesgo general | \n | La Rioja | ~180 € | Bajo riesgo general | \n | Navarra | ~185 € | Pedrisco | \n | Asturias | ~195 € | Lluvia intensa | \n |
|---|
Valencia y Murcia: el coste de vivir en zona inundable
La dana de octubre de 2024 volvió a poner el foco en la Comunitat Valenciana como uno de los territorios con mayor riesgo de inundación de Europa. Las aseguradoras llevan años reflejando ese riesgo en las primas, pero tras episodios catastróficos la revisión al alza es inevitable.
En Valencia y Murcia, las viviendas situadas en zonas de la cartografía SNCZI (Sistema Nacional de Cartografía de Zonas Inundables) pueden ver sus primas incrementadas entre un 20% y un 50% respecto a una vivienda equivalente en zona segura. Algunas aseguradoras directamente excluyen coberturas de inundación en determinadas parcelas o las ofrecen con franquicias elevadas. El Consorcio de Compensación de Seguros cubre los daños extraordinarios, pero eso no exime de tener una póliza base en vigor.
Galicia y Canarias: el riesgo del fuego
Galicia concentra históricamente el mayor número de incendios forestales de España en relación con su superficie. Las viviendas en la interfaz urbano-forestal —especialmente en provincias como Ourense y Pontevedra— pagan primas más altas por cobertura de incendio y, en algunos casos, tienen dificultades para contratar coberturas completas.
Canarias enfrenta un riesgo combinado: incendios forestales en Gran Canaria y Tenerife, vientos intensos y la actividad volcánica en La Palma. Este último factor es especialmente complicado porque la cobertura de erupción volcánica suele quedar fuera de las pólizas estándar y se canaliza a través del Consorcio.
Qué factores elevan tu prima independientemente de la comunidad
Más allá del territorio, la prima final depende de varios elementos que puedes controlar:
Valor del continente: el coste de reconstrucción de la vivienda, no el valor de mercado.
Valor del contenido: muebles, electrodomésticos, objetos de valor.
Franquicia: a mayor franquicia asumida, menor prima.
Medidas de seguridad: alarma conectada, puerta blindada o caja fuerte pueden darte descuentos del 5-15%.
Antigüedad del edificio: instalaciones eléctricas o de fontanería antiguas elevan el riesgo de siniestro por daños de agua.
- Multiproducto: contratar hogar y otro seguro (vida, coche) con la misma compañía suele conllevar descuentos.
Si eres autónomo y trabajas desde casa, revisa que tu póliza cubra el material profesional. La cobertura estándar de contenido no siempre incluye equipos informáticos de uso laboral.
Cómo comparar y reducir el coste de tu seguro de hogar
Antes de renovar automáticamente, conviene hacer números. Usa la calculadora de seguro de hogar para estimar qué cobertura necesitas y qué prima es razonable para tu perfil y comunidad autónoma.
Algunos consejos prácticos:
1. No infraasegures el continente: si el valor declarado es inferior al real, en caso de siniestro total la indemnización será proporcional (regla de equidad). 2. Revisa las exclusiones: inundación, filtraciones y daños estéticos suelen tener condiciones específicas. 3. Compara al menos tres ofertas antes de renovar. El mercado es competitivo y los precios varían significativamente. 4. Negocia la prima: especialmente si llevas varios años sin siniestros, puedes pedir una bonificación.
Si también tienes vehículo, puede interesarte revisar cómo se forman los precios en zonas de alta siniestralidad, tal como analizamos en seguro de coche en Valencia: precio medio y ahorro 2026.
---
Esta información es orientativa y no sustituye el asesoramiento de un gestor o corredor de seguros colegiado. Las primas reales dependen de las condiciones específicas de cada póliza y aseguradora.
Volver al blog
Artículos relacionados
Seguro de coche en Valencia: precio medio, mejores compañías y ahorro 2026
Descubre el precio medio del seguro de coche en Valencia en 2026, qué factores lo encarecen y cómo ahorrar comparando compañías.
Precio del seguro de coche en Sevilla y Andalucía: comparativa 2026
Descubre cuánto cuesta el seguro de coche en Sevilla, Málaga, Granada y Córdoba en 2026 y por qué Andalucía sale más barata que Madrid.
Terceros vs todo riesgo: cuándo compensa según el valor de tu coche
Descubre la diferencia entre terceros y todo riesgo para tu seguro de coche en 2026 con ejemplos reales de 5.000, 15.000 y 25.000 euros.